Assurance bris de glace : franchise, démarches et libre choix du réparateur
Garantie bris de glace, franchise, cession de créance, libre choix du réparateur : ce que couvre votre assurance, ce qui reste à votre charge et comment se passe la prise en charge, étape par étape.
01/09En bref : ce que fait votre assuranceSommaire
- 01En bref : ce que fait votre assurance
- 02Garantie bris de glace et franchise : de quoi parle-t-on ?
- 03Déclarer le sinistre : délai et démarche
- 04La cession de créance : rien à avancer
- 05« Franchise offerte » : ce que ça veut dire
- 06Le libre choix du réparateur (loi Hamon)
- 07Bris de glace et malus
- 08Comment ça se passe chez Bingo'z
- 09Questions fréquentes
En bref : ce que fait votre assurance
Avec une garantie bris de glace, votre assurance règle la réparation ou le remplacement du vitrage ; la franchise est la part qui reste à votre charge. Chez Bingo'z, pour un remplacement de pare-brise pris en charge, vous n'avancez rien et la franchise est offerte*.
- Vérifiez la ligne « bris de glace » de votre contrat : elle fixe la garantie et la franchise.
- Choisissez votre réparateur : c'est votre droit, même si l'assureur vous en propose un.
- Déclarez le sinistre dans le délai du contrat, généralement cinq jours ouvrés.
- Signez la cession de créance : le réparateur est payé directement par l'assureur.
- Pas de malus : un bris de glace déclaré seul n'entre pas dans le calcul du bonus-malus.
*Voir conditions au centre.
Garantie bris de glace et franchise : de quoi parle-t-on ?
La garantie bris de glace prend en charge la réparation ou le remplacement du vitrage. La franchise est la part de la facture qui reste à votre charge : l'assureur règle le reste.
Son montant dépend uniquement de votre contrat. Selon les assureurs, c'est une somme fixe, un pourcentage du coût de l'intervention, parfois les deux. Beaucoup de contrats distinguent aussi la réparation d'un impact, souvent mieux prise en charge, du remplacement complet, auquel la franchise s'applique dans la plupart des cas.
Pour connaître la vôtre, consultez vos conditions particulières ou le tableau des garanties, à la ligne « bris de glace ». La garantie couvre en général le pare-brise, les vitres latérales et la lunette arrière ; le toit panoramique et les optiques dépendent des contrats.
Déclarer le sinistre : délai et démarche
Déclarez le bris de glace à votre assureur, généralement sous cinq jours ouvrés. Le délai exact figure dans votre contrat ; le Code des assurances prévoit au moins cinq jours ouvrés, deux pour le vol.
Il n'y a pas de constat à remplir : vous décrivez le dommage, sa date et ses circonstances, par téléphone, depuis votre espace client ou via votre courtier.
Un réparateur peut vous accompagner dans cette démarche et transmettre lui-même les pièces du dossier : déclaration, ordre de réparation, cession de créance, facture. Si vous avez déjà déclaré le sinistre, nous reprenons le dossier là où il en est.
À préparer : votre certificat d'immatriculation (carte grise) et les références de votre contrat d'assurance. Le nom de l'assureur et le numéro de contrat suffisent pour démarrer.
La cession de créance : rien à avancer
La cession de créance autorise le réparateur à se faire régler directement par votre assurance. Vous ne payez pas la facture pour vous faire rembourser ensuite : le centre l'adresse à l'assureur et perçoit le paiement à votre place.
Sans ce mécanisme, il faudrait avancer plusieurs centaines d'euros en attendant le remboursement. Avec lui, il ne reste en principe que la franchise à payer. C'est sur ce dernier poste que les offres des centres se différencient.
« Franchise offerte » : ce que ça veut dire
Lorsque le remplacement de votre pare-brise est pris en charge par votre assurance, le centre prend à sa charge le montant de la franchise prévue par votre contrat. Vous ne payez ni la facture, grâce à la cession de créance, ni la franchise. C'est le centre qui supporte ce geste, pas votre assureur.
La plupart des enseignes promettent d'« éviter la franchise » en privilégiant la réparation d'impact quand elle est encore possible. C'est une bonne pratique, mais elle ne dit rien du cas où le remplacement est inévitable.
| Situation chez Bingo'z | Facture | Franchise |
|---|---|---|
| Remplacement de pare-brise pris en charge | Réglée par l'assureur | Offerte* |
| Lunette arrière, vitre latérale, toit vitré | Réglée par l'assureur | Décidée dossier par dossier |
| Réparation d'impact | Selon votre contrat | Souvent réduite ou nulle, confirmée au diagnostic |
| Pas de garantie bris de glace | À votre charge, sur devis | Sans objet |
Pour un remplacement de pare-brise pris en charge, deux avantages s'ajoutent : une carte cadeau jusqu'à 125 €, selon le véhicule et le vitrage, et un lavage Complet offert. Ils ne s'appliquent ni à la réparation d'impact ni aux autres vitrages ; l'offre est en cours et peut évoluer.
*Voir conditions au centre.
Le libre choix du réparateur (loi Hamon)
Votre assureur indemnise, mais c'est vous qui choisissez qui répare votre véhicule. L'article L211-5-1 du Code des assurances, issu de la loi Hamon du 17 mars 2014, prévoit que tout contrat auto mentionne cette faculté. Elle doit vous être rappelée au moment de la déclaration.
Ce droit vaut pour tout dommage garanti, bris de glace compris. Si la plateforme de votre assureur vous oriente vers un centre de son réseau, vous pouvez décliner sans vous justifier. Votre garantie reste due, que le réparateur appartienne ou non à ce réseau.
L'absence de frais à avancer n'a rien d'exclusif au réseau : tout réparateur qui pratique la cession de créance offre le même confort.
Pour faire valoir ce droit :
- Choisissez votre réparateur avant de déclarer, et indiquez son nom dès l'appel.
- Si l'on insiste, une phrase suffit : « Je souhaite exercer le libre choix du réparateur prévu par le code des assurances. » Demandez que votre choix soit noté au dossier.
- Si l'on vous laisse entendre que la prise en charge dépend du réseau, demandez une confirmation écrite.
Bris de glace et malus
Un bris de glace déclaré seul, sans autre dommage, n'entraîne pas de malus : ce type de sinistre n'entre pas dans le calcul du coefficient bonus-malus. Retarder sa déclaration par crainte pour son bonus n'a donc pas de fondement.
Attendre a en revanche un coût : une fissure qui s'étend transforme une réparation simple en remplacement, et un vitrage endommagé dans le champ de vision peut entraîner une contre-visite au contrôle technique. Les cas particuliers, comme un pare-brise abîmé lors d'un accident, sont détaillés dans notre guide pare-brise endommagé.
Comment ça se passe chez Bingo'z
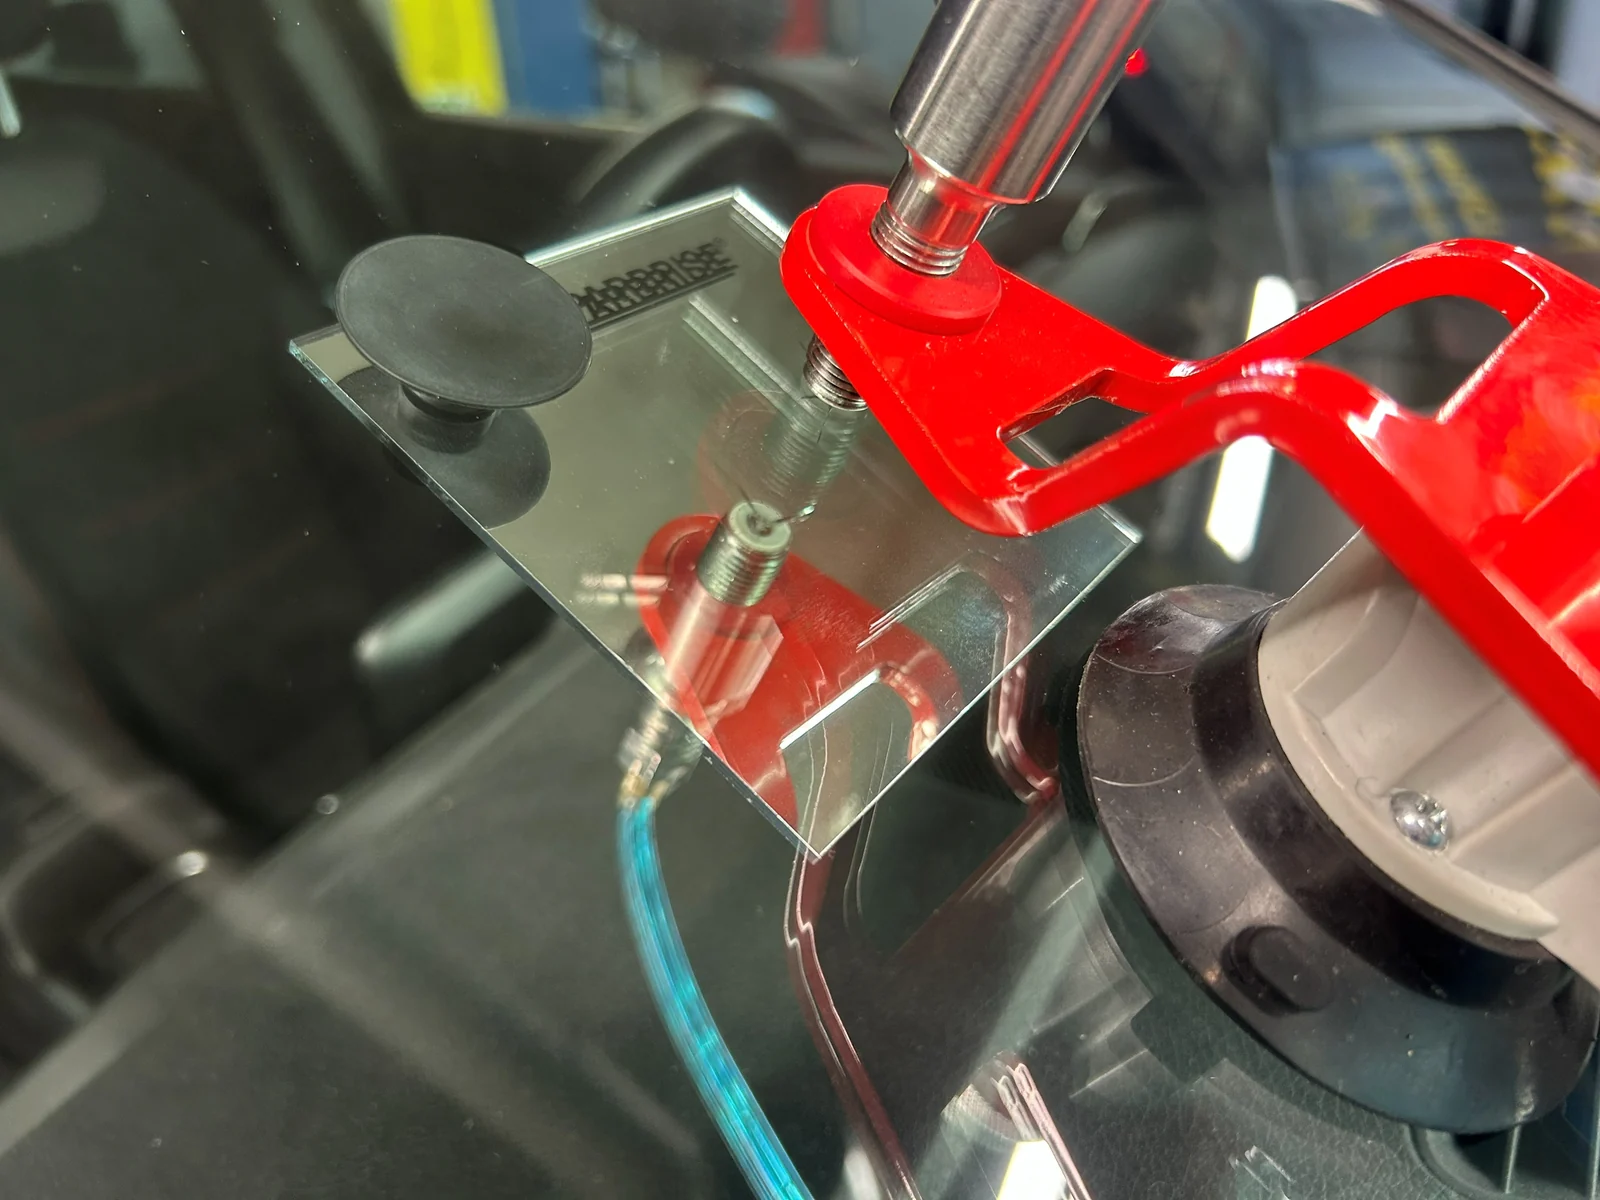
- Diagnostic sans rendez-vous. Un technicien examine le vitrage. Si une réparation d'impact suffit, elle est faite sur place, immédiatement, pour 50 € par impact. Sinon, il relève la référence exacte du pare-brise.
- Dossier d'assurance. Nous montons la déclaration avec vous, puis la cession de créance et l'ordre de réparation. Nous suivons le dossier jusqu'au règlement. Bingo'z travaille avec toutes les assurances.
- Commande du vitrage. Teinte, dégivrage, capteur de pluie, caméra : la pièce est commandée à la référence de votre véhicule, et le rendez-vous de pose est fixé dès sa réception.
- Pose planifiée. Comptez environ 2 h, jusqu'à 3 h avec le calibrage ADAS, réalisé en interne et inclus. Joints, moulures et gel du capteur de pluie abîmés par le sinistre sont remplacés en même temps.
Le centre se trouve au 5 quai André Citroën, 75015 Paris, parking Magnetic du centre commercial Beaugrenelle, du mardi au dimanche de 10 h à 19 h. Réservez votre créneau en ligne ou appelez le 09 56 46 56 60.
Questions fréquentes
Mon assureur peut-il réduire ma prise en charge si je choisis mon propre réparateur ?
Non. Les garanties de votre contrat s'appliquent de la même manière quel que soit le réparateur : le libre choix ne peut pas vous faire perdre le bénéfice de votre garantie bris de glace.
« Toutes assurances prises en charge », qu'est-ce que cela signifie ?
Que le centre travaille avec l'ensemble des compagnies : déclaration accompagnée, ordre de réparation, cession de créance, facturation directe à l'assureur. Cela ne veut pas dire appartenir au réseau d'un assureur en particulier : c'est vous qui désignez le réparateur.
Dois-je déclarer le sinistre avant de venir ?
Non. Le plus simple est de passer d'abord au diagnostic, sans rendez-vous : nous vérifions si le vitrage se répare ou se remplace, puis nous vous accompagnons dans la déclaration.
La franchise offerte vaut-elle pour la réparation d'un impact ?
La franchise offerte concerne le remplacement de pare-brise pris en charge par l'assurance, dans les conditions de votre contrat. La réparation d'impact est souvent prise en charge avec une franchise réduite ou nulle, selon les contrats : nous vous le confirmons au diagnostic, devant votre contrat.
Le libre choix vaut-il aussi pour un simple impact ?
Oui. Il s'applique à tout dommage garanti par le contrat, réparation d'impact comprise.